

Article
Financer les PME en Afrique de l’Ouest : un déficit de 300 milliards de dollars et les solutions qui se mettent en place
Le déficit de financement des PME de l’Union, chiffré à 9,6 milliards de dollars, ne s’explique ni par la rareté du capital ni par l’insolvabilité des entreprises. Il procède d’une cause plus discrète, l’incapacité du prêteur à évaluer qui il pourrait financer, que s’emploient aujourd’hui à lever des initiatives encore dispersées mais convergentes.
Alors qu’elles constituent la majorité des entreprises de l’Union économique et monétaire ouest-africaine, les petites et moyennes entreprises demeurent largement privées de crédit bancaire, au point que leur déficit de financement s’évalue en centaines de milliards de dollars. À cette carence répond, depuis plusieurs années, la constitution d’un ensemble de dispositifs. Encore convient-il de déterminer si ces mécanismes atteignent celles des entreprises dont le besoin est le plus pressant.
Parce qu’elles représentent, selon la Banque centrale des États de l’Afrique de l’Ouest (BCEAO), entre 80 et 95 % des entreprises recensées dans l’Union1, et qu’elles y concentrent l’essentiel de l’emploi et de la valeur ajoutée, les petites et moyennes entreprises devraient occuper une place centrale dans la distribution du crédit. Or c’est l’inverse que l’on observe : la plupart se heurtent au refus des établissements bancaires, quand elles ne renoncent pas d’elles-mêmes, en amont, à toute demande.
Ce constat, l’analyse quantitative le confirme. À l’échelle des pays en développement, la Société financière internationale (SFI) évalue le besoin de financement non couvert des micro, petites et moyennes entreprises à 5 200 milliards de dollars, montant qui représente environ une fois et demie l’encours mondial de crédit consenti à ces entreprises2. Si l’on restreint la focale à l’Afrique subsaharienne, ce déficit demeure estimé, pour les seules entreprises formelles, au-delà de 300 milliards de dollars3. Encore cette évaluation est-elle en deçà de la réalité, dès lors qu’elle laisse hors de son champ l’économie informelle, laquelle occupe une part importante de la population active : le besoin effectif excède donc les estimations disponibles.
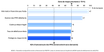
Le rationnement du crédit se donne d’ailleurs à voir moins dans le refus opposé aux demandes que dans le renoncement qui les précède. Ainsi une part des PME de l’Union, de l’ordre de 42 %, ne sollicite-t-elle aucun concours bancaire4, soit qu’elle anticipe un rejet, soit qu’elle se heurte par avance aux exigences de garantie. Les motifs de cette défiance, les établissements de crédit les exposent du reste eux-mêmes : consultés par la BCEAO, ils invoquent la faible qualité de l’information financière des PME (97,3 %), les insuffisances de leur gestion (87,3 %), la fragilité de l’environnement juridique et judiciaire (70 %), un taux de défaillance élevé (69,1 %) et l’insuffisance des mécanismes de partage du risque (68,2 %)5. À ces réticences s’ajoute une orientation de l’allocation bancaire qui joue contre les PME : à rendement comparable et pour un risque moindre, les banques privilégient le financement de l’État, dont elles acquièrent les titres, et celui des grandes entreprises, l’un et l’autre plus aisés à instruire et d’un recouvrement mieux assuré que le crédit consenti aux petites structures.
Les obstacles au financement des PME cités par les banques de l’UEMOA

Depuis une dizaine d’années s’est constitué un ensemble de dispositifs qui, faute d’avoir été conçus selon un plan d’ensemble, n’en obéissent pas moins à une cohérence que l’on peut reconstituer. C’est cet ensemble que la présente étude se propose d’examiner, en trois temps : elle précisera d’abord la nature du déficit ainsi mis en évidence ; elle recensera ensuite les solutions qui émergent et la manière dont elles s’articulent ; elle recherchera enfin les conditions auxquelles ces dispositifs réduisent effectivement le déficit, et au bénéfice de quelles entreprises.
1. Pourquoi le crédit ne va-t-il pas aux PME de l’Union ?
Une entreprise ne recourt pas à une source unique de financement. Elle mobilise d’abord ses fonds propres et l’apport de ses proches, puis sollicite un financement externe dont le crédit bancaire constitue, dans l’Union, le principal canal formel. C’est ce financement externe qui fait défaut aux PME, et l’ampleur de leur recours aux circuits informels en donne la mesure6.
Le crédit au secteur privé n’est pas absent de l’Union, où il représente environ le quart du produit intérieur brut. Mais il se dirige peu vers les petites entreprises, qui ne reçoivent qu’environ 16 % des prêts bancaires, là où cette part atteint 35 % au Maroc, tandis que 24,4 % des entreprises seulement disposent d’un prêt ou d’une ligne de crédit. La ressource existe donc, mais elle ne va pas aux PME : ce n’est pas son volume qui est en cause, mais son affectation. L’explication par la rareté du capital doit, à ce titre, être écartée.
Faut-il alors mettre en cause les entreprises elles-mêmes, trop fragiles ou mal gérées pour prétendre à un financement ? La définition retenue pour mesurer le déficit conduit à l’écarter, puisqu’elle ne retient pas les entreprises en difficulté, mais uniquement celles dont l’activité est viable et la demande solvable, et auxquelles le crédit est néanmoins refusé7. Ce sont donc des entreprises saines qui demeurent sans financement, et la cause est à rechercher du côté du prêteur.
Cette cause tient à l’incapacité de la banque à évaluer le risque que représente une petite entreprise. Faute d’états financiers fiables, et en l’absence de bureaux d’information sur le crédit et de registres de sûretés complets, elle ne dispose d’aucune base sûre pour l’apprécier8. Ne pouvant le mesurer, elle s’en prémunit, en exigeant des garanties dont l’entreprise est dépourvue, en assortissant le prêt d’un taux voisin de 15 %, voire en renvoyant l’emprunteur vers une microfinance où il peut atteindre 24 %9. Le crédit se détourne ainsi des PME non par défiance de principe, mais parce que le prêteur ne sait pas les évaluer et se prémunit de cette incertitude en les écartant ou en renchérissant son concours.
Un dernier élément confirme que la difficulté procède de l’offre bancaire : en règle générale, le déficit se creuse là où le système bancaire est le plus réduit. Il ne pèse que 3 % du produit intérieur brut au Mali, mais atteint 44 % au Niger10. Les deux pays où il est le plus lourd, le Niger et la Guinée-Bissau, sont en effet ceux où le crédit au secteur privé est le plus rare, autour du dixième du produit intérieur brut, tandis que le Sénégal, le plus bancarisé de l’Union avec près du tiers, connaît le déficit le plus contenu11. La règle n’est pas absolue, le Burkina Faso, mieux doté en banques, figurant parmi les déficits les plus élevés ; elle suffit néanmoins à confirmer que le financement suit la présence bancaire, et se raréfie avec elle.
2. Quelles solutions émergent pour le financement des PME ?
Une fois identifiée la cause du rationnement du crédit aux PME, il faut examiner les réponses susceptibles d’y remédier. Ces réponses ne forment pas encore un système pleinement cohérent. Elles procèdent néanmoins d’une même orientation : faire passer le financement des PME d’une logique de disponibilité des ressources à une logique d’appréciation du risque. Trois leviers peuvent ainsi être distingués. Le premier accroît les ressources affectées aux PME ; le second réduit le risque supporté par le prêteur ; le troisième, produit l’information qui faisait défaut s’attaquant ainsi à la cause même du rationnement.
Le premier levier consiste donc à augmenter les ressources disponibles pour les PME. Il repose principalement sur des mécanismes publics ou institutionnels destinés à inciter les banques à leur prêter davantage. Le dispositif de soutien au financement des PME mis en place par la BCEAO s’inscrit dans cette logique : il permet aux établissements de crédit de refinancer auprès de la Banque centrale les créances qu’ils détiennent sur les PME, dans la limite de 300 millions de francs CFA par contrepartie12. Ce mécanisme vise donc à rendre le crédit aux PME moins coûteux et plus attractif pour les banques.
Ce dispositif a été complété par des mesures plus conjoncturelles, notamment des facilités de trésorerie pouvant atteindre 50 millions de francs CFA par entreprise. En 2025, ces mesures auraient bénéficié à 1 834 PME, sur une enveloppe de 95 milliards de francs CFA utilisée à hauteur de 78 %13. Un programme envisagé pour la période 2024-2028 ambitionne d’en élargir la portée, en portant la part des PME financées par ce dispositif de 36 % à 50 %, avec un objectif de 35 000 entreprises bénéficiaires et un montant cumulé de 2 000 milliards de francs CFA14.
L’élargissement de l’offre ne se limite pas au crédit bancaire. Depuis 2017, la Bourse régionale des valeurs mobilières a ouvert un compartiment dédié aux PME, destiné à leur ouvrir un accès aux fonds propres de marché15. Ce canal demeure encore étroit, mais il traduit une idée importante : le financement des PME ne peut pas reposer exclusivement sur la dette bancaire. Certaines entreprises ont besoin de ressources d’une maturité plus longue, aptes à accompagner leur croissance sans alourdir immédiatement leur charge de remboursement.
Ces instruments ont donc une utilité réelle. Ils augmentent les ressources théoriquement disponibles et diversifient les canaux de financement. Mais leur portée reste limitée si les banques ne parviennent pas à identifier, parmi les PME, celles qui présentent un risque acceptable. Autrement dit, l’abondance de ressources ne suffit pas lorsque le prêteur ne sait pas à qui prêter. C’est pourquoi le deuxième levier ne porte plus sur le volume du financement, mais sur le risque attaché à son octroi.
Ce deuxième levier consiste à rendre le risque de crédit plus acceptable pour le prêteur. Les fonds de garantie régionaux et nationaux jouent ici un rôle central. En couvrant une partie du risque de défaut, ils permettent à la banque d’accorder un crédit qu’elle aurait autrement refusé. Le Fonds africain de garantie et de coopération économique, comme le Fonds de solidarité africain, peuvent ainsi contre-garantir jusqu’à la moitié du prêt. De même, le Fonds de garantie des investissements prioritaires offre une couverture plafonnée à 200 millions de francs CFA, avec un taux d’utilisation effectif de 47,3 % en 202516.
D’autres instruments poursuivent la même finalité. Les mécanismes tels qu’ARIZ ou les sociétés de cautionnement mutuel permettent à une entreprise dépourvue d’actifs suffisants de substituer une garantie financière à une sûreté réelle. Le capital-investissement renforce, quant à lui, les fonds propres de l’entreprise et améliore sa bancabilité17. L’affacturage et le crédit-bail reportent eux aussi le risque : le premier sur la qualité du débiteur de la facture cédée, le second sur l’équipement financé, dont le bailleur conserve la propriété jusqu’au terme de l’opération18
Ces mécanismes ne suppriment pas l’incertitude, mais ils en modifient la répartition. Ils permettent à la banque de prêter malgré une information imparfaite, parce qu’une partie du risque est absorbée par un tiers, par un actif ou par une structure financière plus solide. Leur limite apparaît cependant nettement : ils traitent les conséquences du manque d’information plus qu’ils n’en résolvent la cause. Tant que l’entreprise demeure difficile à connaître, elle reste difficile à financer.
Le troisième levier est donc le plus structurant. Il ne vise ni à accroître les ressources ni à garantir le prêteur, mais à produire l’information qui manquait à la décision de crédit. Il tend à convertir l’activité quotidienne de l’entreprise en trace financière exploitable. Les terminaux de paiement, les applications de caisse, les comptes professionnels numériques et les outils de gestion des stocks permettent d’enregistrer les ventes, les encaissements, les réapprovisionnements et les commandes. Pour une entreprise qui ne tient pas de comptabilité formelle, ces données peuvent devenir l’équivalent fonctionnel d’un historique financier.
L’exemple le plus abouti se trouve aujourd’hui au Nigeria, avec Moniepoint. Bien que situé hors de l’UEMOA, ce modèle présente un intérêt particulier pour l’Union, car il vise précisément les commerçants et les petites entreprises que la banque traditionnelle peine à évaluer. Moniepoint équipe plusieurs millions d’opérateurs de terminaux de paiement et de comptes professionnels. En captant leurs flux, l’entreprise peut distinguer les recettes d’activité des mouvements personnels, reconstituer une courbe de chiffre d’affaires, observer les variations saisonnières et mesurer la régularité des encaissements.
Sur cette base, le crédit n’est plus accordé principalement à partir d’un bilan formel ou d’une garantie immobilière, mais à partir d’un comportement économique observé. Les prêts de trésorerie peuvent être adaptés au cycle d’encaissement de l’emprunteur. En 2025, la banque de microfinance de Moniepoint aurait ainsi décaissé plus de 1 000 milliards de nairas au profit d’environ 70 000 entreprises, majoritairement micro et petites19. Le modèle repose alors sur une boucle cumulative : les transactions alimentent le score de l’entreprise, ce score conditionne son accès au crédit, et chaque remboursement enrichit à son tour son historique.
L’intérêt juridique et économique de ce modèle tient à ce qu’il substitue à l’absence de bilan une identité financière construite par l’usage. Une entreprise informelle, dépourvue d’états financiers classiques, peut devenir évaluable si ses flux sont continus, traçables et suffisamment fiables. Le comportement observé devient alors une matière première du crédit. La difficulté n’est plus seulement de savoir si l’entreprise possède un actif à donner en garantie, mais de déterminer si son activité démontre une capacité régulière de remboursement.
L’UEMOA ne dispose pas encore d’un acteur aussi intégré. Les éléments d’un modèle comparable y apparaissent toutefois progressivement. La BCEAO recensait plus de 131 fintech à la fin de 2022, dont 71 % intervenaient dans les paiements et 16 % dans les plateformes20. Des acteurs comme Julaya, agréé établissement de paiement par la BCEAO, centralisent déjà des flux d’entreprises dans plusieurs États. PayDunya et InTouch agrègent également les encaissements de nombreux commerçants21. Ces acteurs ne remplacent pas la banque, mais ils produisent une donnée que la banque ne détenait pas.
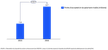
L’ampleur de cette matière informationnelle est considérable. Le rapport 2024 de la BCEAO sur les services financiers numériques fait état de 11 milliards de transactions de monnaie électronique pour 160 415 milliards de francs CFA. Le nombre de marchands enregistrés serait passé de 1,75 million à 3,7 millions en un an22. Ces chiffres indiquent que l’activité économique des petites entreprises laisse désormais une trace beaucoup plus abondante qu’auparavant. La question centrale devient alors celle de sa conversion en information de crédit.
Une forte progression du réseau d’acceptation du paiement mobile et de la donnée marchande

Cette conversion suppose des infrastructures de scoring capables de traiter les données sans compromettre leur sécurité ni leur confidentialité. Des solutions telles que SCORE360 entendent répondre à cet enjeu en permettant aux établissements financiers d’interroger un moteur de notation sans que les données ne quittent nécessairement leurs systèmes. Le bureau d’information sur le crédit Creditinfo UEMOA contribue également à cette structuration, en produisant des scores destinés à éclairer la décision du prêteur23. Le mouvement est donc engagé : la donnée transactionnelle commence à devenir une donnée d’évaluation.
Cette évolution présente un avantage décisif. La donnée numérique est plus continue que l’état financier annuel, plus proche de l’activité réelle que la déclaration isolée, et plus difficile à falsifier lorsqu’elle naît directement de la transaction. Elle peut ainsi réduire l’asymétrie d’information qui justifiait le rationnement du crédit. Mais elle soulève en retour une exigence nouvelle : l’évaluation automatisée ne doit pas devenir une décision opaque. Si le crédit est accordé ou refusé par des modèles de scoring, ces modèles doivent être explicables, contrôlables et non discriminatoires.
La BCEAO semble avoir pris la mesure de cet enjeu. L’ouverture d’un espace d’expérimentation supervisé pour les fintech et la préparation d’une directive sur l’audit des algorithmes de scoring, annoncée à l’horizon 2026, traduisent cette volonté d’encadrer l’innovation financière24. L’objectif n’est pas de freiner l’usage de la donnée, mais d’en garantir la robustesse, l’équité et l’intelligibilité. Le progrès technique ne peut soutenir le financement des PME que s’il renforce la confiance du prêteur sans fragiliser les droits de l’emprunteur.
L’enjeu de fond apparaît alors clairement. Le financement des PME ne se développera pas seulement par l’augmentation des lignes de crédit, ni par la multiplication des garanties. Ces instruments sont nécessaires, mais insuffisants. La transformation décisive consiste à rendre les PME lisibles pour le système financier. En rendant évaluables des entreprises qui ne l’étaient pas, la donnée fait passer le crédit d’une logique patrimoniale, centrée sur ce que l’entreprise possède, à une logique économique, centrée sur ce que son activité démontre.
Aucun de ces leviers ne peut, isolément, combler le déficit de financement. Les ressources nouvelles élargissent le champ des possibles ; les garanties réduisent l’exposition du prêteur ; la donnée améliore la connaissance de l’emprunteur. Leur combinaison dessine toutefois une trajectoire cohérente. Plus les PME deviennent visibles, plus leur risque peut être évalué ; plus leur risque est évalué, plus elles deviennent finançables ; plus elles deviennent finançables, plus le crédit peut atteindre celles que le système bancaire écartait jusqu’alors. Reste alors à déterminer à quelles conditions cette dynamique pourra tenir ses promesses, sans substituer à l’exclusion bancaire traditionnelle une exclusion algorithmique plus difficile encore à contester.
———
Sources
- BCEAO, Présentation du dispositif de soutien au financement des PME/PMI, bceao.int (enquête de la BCEAO auprès des établissements de crédit).
- Société financière internationale (IFC), MSME Finance Gap, 2017, smefinanceforum.org (MPME formelles des pays en développement).
- IFC, MSME Finance Gap, 2017 (Afrique subsaharienne) ; ordre de grandeur également relayé par le FMI. Référence FMI à confirmer.
- Source à confirmer.
- BCEAO, Présentation du dispositif de soutien au financement des PME/PMI (enquête 2014 auprès des établissements de crédit).
- Banque mondiale (recours important des PME de l’UEMOA aux circuits informels de financement), documents1.worldbank.org.
- Banque mondiale et SFI, mesure et définition du « MSME finance gap » de l’UEMOA (≈ 9,6 milliards USD ; demande solvable non satisfaite par les institutions formelles) ; OCDE, The SME Financing Gap.
- Banque mondiale ; KfW (environnement de crédit : recouvrement, justice, bureaux d’information sur le crédit et registres de sûretés incomplets).
- Banque mondiale ; KfW (taux ≈ 15 % dans les banques, jusqu’à 24 % en microfinance).
- Banque mondiale (ventilation du déficit par pays : 3 % du PIB au Mali, 44 % au Niger), documents1.worldbank.org.
- Banque mondiale, crédit intérieur au secteur privé (% du PIB), 2025 (api.worldbank.org) : Niger 9,6 %, Guinée-Bissau 10,0 %, Burkina Faso 22,7 %, Sénégal 30,9 %.
- BCEAO, Dispositif de soutien au financement des PME/PMI et instruction relative au refinancement (créances éligibles refinançables dans la limite de 300 millions FCFA par contrepartie), bceao.int.
- Mécanisme de soutien à la trésorerie des PME (MSTPME) : facilités jusqu’à 50 millions FCFA, 1 834 bénéficiaires en 2025, enveloppe de 95 milliards FCFA utilisée à 78 %, d’après des sources professionnelles ; chiffres à confirmer auprès de la BCEAO.
- Projet de programme de financement des PME 2024-2028 (part des PME financées portée de 36 % à 50 %, cible de 35 000 PME et de 2 000 milliards FCFA) : document de travail, chiffres à confirmer.
- BCEAO et BRVM, création en 2017 d’un compartiment dédié aux PME.
- Fonds africain de garantie et de coopération économique (FAGACE) ; Fonds de solidarité africain (FSA) ; Fonds de garantie des investissements prioritaires (FGIP : couverture plafonnée à 200 millions FCFA, taux effectif de 47,3 % en 2025) ; ARIZ (BOAD) et sociétés de cautionnement mutuel. Données en partie issues d’études sectorielles, à confirmer.
- Capital-investissement dédié aux PME (par exemple Comoé Capital), étude sectorielle.
- BCEAO (affacturage et crédit-bail identifiés comme instruments de financement des PME) ; offres d’affacturage et de reverse factoring développées par des fintech telles qu’Affacto.
- Moniepoint : décaissement de plus de 1 000 milliards de nairas à environ 70 000 entreprises en 2025 ; d’après Moniepoint et la presse spécialisée.
- BCEAO, Fintech et digitalisation des services financiers dans l’UEMOA (plus de 131 fintech à fin 2022) ; Banque mondiale (répartition : 71 % dans les paiements, 16 % dans les plateformes).
- Julaya (agrément d’établissement de paiement de la BCEAO), PayDunya et InTouch, rails de paiement et comptes professionnels de l’UEMOA ; sources professionnelles.
- BCEAO, rapport 2024 sur les services financiers numériques dans l’UEMOA (11 milliards de transactions de monnaie électronique ; 160 415 milliards FCFA ; marchands enregistrés passés de 1,75 à 3,7 millions).
- SCORE360, infrastructure de scoring fédérée adossée aux flux transactionnels et à l’interopérabilité PI-SPI (source : éditeur) ; Creditinfo UEMOA, bureau d’information sur le crédit.
- Projet de directive de la BCEAO sur l’audit des algorithmes de credit scoring (explicabilité, équité, robustesse), à l’horizon 2026, et espace d’expérimentation supervisé pour les fintech ; texte annoncé, non encore publié.


